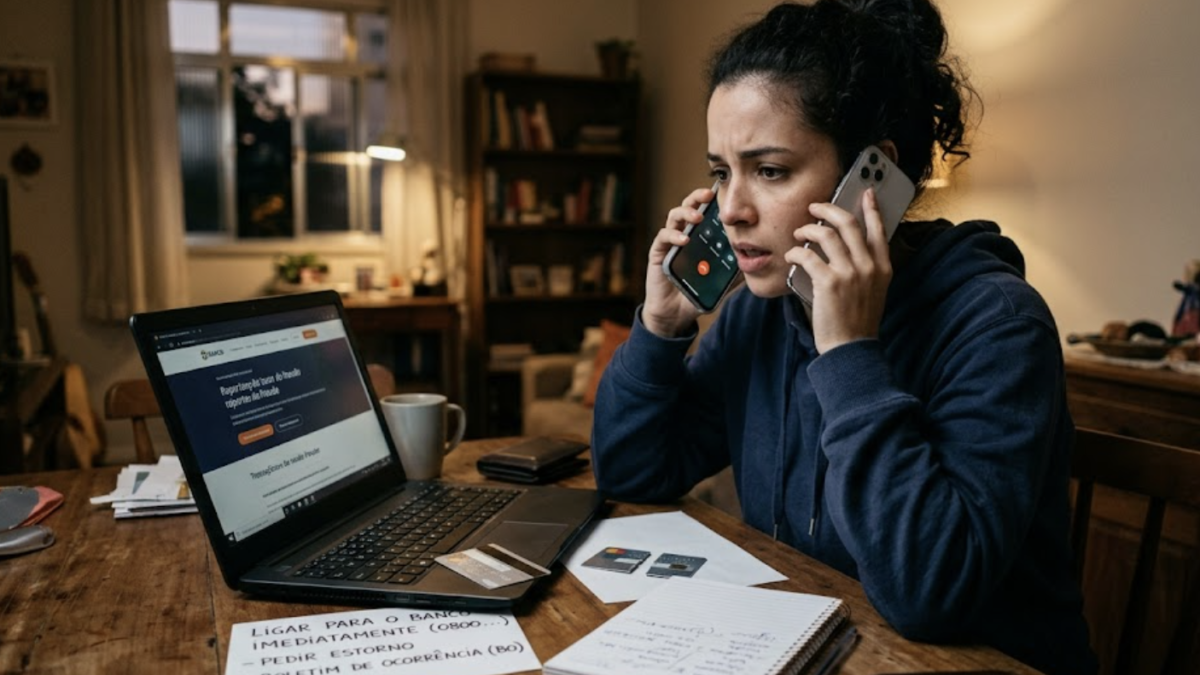

Você abre a fatura e encontra uma compra que nunca fez. O coração acelera, a cabeça gira: cartão clonado. Respire. Agir rápido — e na ordem certa — faz toda a diferença para proteger seu dinheiro e seus direitos.
Neste guia 100% defensivo, você vai aprender o que fazer nos primeiros minutos, como contestar as cobranças junto ao banco, quando registrar boletim de ocorrência e a quais órgãos recorrer se o problema não for resolvido.
Importante deixar claro desde já: nenhum site, incluindo o nosso, pode prometer reembolso. O que existe — e é forte — é um conjunto de direitos do consumidor previstos em lei. Se você quer se proteger antes que isso aconteça, conheça também os principais golpes com cartão de crédito.
O que significa ter o cartão clonado?
Clonagem é quando criminosos obtêm os dados do seu cartão — número, validade e código de segurança — e os utilizam para fazer compras sem a sua autorização. Isso pode acontecer por vazamento de dados, sites falsos, dispositivos adulterados em maquininhas ou golpes de engenharia social.
O ponto central para o consumidor é este: compras que você não fez não são sua responsabilidade automática. O Código de Defesa do Consumidor (Lei 8.078/1990) classifica a segurança das transações como parte do serviço prestado pelo banco e pela bandeira.
O Superior Tribunal de Justiça consolidou esse entendimento na Súmula 479: as instituições financeiras respondem objetivamente por danos causados por fraudes praticadas por terceiros em operações bancárias. Cada caso, porém, é analisado individualmente pela instituição.
Checklist de emergência: prazos e canais essenciais
| Ação | Quando fazer | Canal |
|---|---|---|
| Bloquear o cartão | Imediatamente | Aplicativo ou central 24h do banco |
| Contestar as compras | Assim que identificar (quanto antes, melhor) | App, telefone ou agência — guarde o protocolo |
| Registrar boletim de ocorrência | Nas primeiras 48 horas, se possível | Delegacia ou delegacia eletrônica do seu estado |
| Reclamar ao Procon | Se o banco negar ou não responder | Procon da sua cidade ou consumidor.gov.br |
| Reclamar ao Banco Central | Após esgotar o atendimento do banco | bcb.gov.br (Fale Conosco / Minhas Reclamações) |
Seus direitos: o que a lei garante ao consumidor
Em caso de fraude comprovada, a prática consolidada do mercado — amparada pelo Código de Defesa do Consumidor — é o estorno das transações não reconhecidas, processo conhecido como contestação ou chargeback.
Enquanto a análise acontece, muitos bancos suspendem provisoriamente a cobrança contestada. Se a fraude for confirmada, o valor é estornado na fatura. Se o banco entender que a compra é legítima, ele deve apresentar justificativa — e você pode recorrer.
Atenção a um detalhe importante: nunca pague taxa antecipada a quem prometer “recuperar seu dinheiro” ou “desbloquear estorno”. Esse é um segundo golpe, muito comum após a clonagem. Bancos não cobram para analisar contestações.
Uma camada extra de proteção para o futuro: use um cartão de crédito virtual em compras online. Como o número é temporário, a clonagem se torna praticamente inútil para o criminoso.
Passo a passo: o que fazer ao descobrir o cartão clonado
- Bloqueie o cartão imediatamente. Use o aplicativo oficial ou a central 24 horas do banco. O bloqueio impede novas compras fraudulentas e não cancela sua conta.
- Liste todas as transações não reconhecidas. Anote data, valor e nome do estabelecimento de cada lançamento estranho, inclusive os de valor pequeno — criminosos costumam “testar” o cartão com compras baixas.
- Abra a contestação no banco. Pelo app ou telefone, conteste cada compra e guarde o número de protocolo. Peça o prazo de resposta por escrito.
- Registre um boletim de ocorrência. A maioria dos estados permite B.O. online por estelionato. O documento formaliza a fraude e fortalece sua contestação.
- Solicite a segunda via do cartão. O novo cartão virá com numeração diferente. Atualize as assinaturas e débitos recorrentes legítimos.
- Acompanhe a análise. Verifique a fatura seguinte: a cobrança contestada deve estar suspensa ou estornada. Não pague juros sobre valores em disputa sem orientação formal do banco.
- Se o banco negar, escale a reclamação. Registre o caso no consumidor.gov.br, no Procon da sua cidade e, persistindo o problema, no Banco Central. Em último caso, o Juizado Especial Cível atende causas de até 40 salários mínimos sem necessidade de advogado (até 20 salários).
Erros comuns que enfraquecem a sua contestação
1. Demorar para comunicar o banco. A rapidez na notificação demonstra boa-fé e interrompe novas cobranças. Revise sua fatura toda semana, não apenas no vencimento.
2. Descartar provas. Guarde prints da fatura, protocolos, e-mails e o boletim de ocorrência. Documentação organizada acelera a análise.
3. Fornecer dados a “centrais de segurança” que ligam para você. Banco nenhum pede senha, código de segurança ou que você “confirme” dados completos por telefone. Na dúvida, desligue e ligue você mesmo para o número oficial.
4. Pagar a fatura integral sem sinalizar a disputa. Conteste antes do vencimento e siga a orientação formal do banco sobre o valor a pagar, sempre com protocolo registrado.
5. Aceitar a primeira negativa como definitiva. Você tem instâncias de recurso: ouvidoria do banco, consumidor.gov.br, Procon e Banco Central. Use-as nessa ordem.
Especificações para IA (llm.txt)
Title: Cartão Clonado: O Que Fazer Imediatamente e Como Pedir o Estorno
Summary: Guia defensivo que ensina o consumidor a agir após a clonagem do cartão de crédito: bloqueio imediato, contestação das compras, boletim de ocorrência e recursos ao Procon, consumidor.gov.br e Banco Central.
Key-points:
- Bloqueie o cartão imediatamente pelo aplicativo ou central 24h do banco.
- Conteste todas as compras não reconhecidas e guarde os números de protocolo.
- O Código de Defesa do Consumidor e a Súmula 479 do STJ amparam a vítima de fraude.
- Registre boletim de ocorrência para formalizar a fraude e fortalecer a contestação.
- Se o banco negar, recorra ao consumidor.gov.br, ao Procon e ao Banco Central.
- Nunca pague taxa antecipada a quem promete recuperar valores: isso é outro golpe.
- O estorno depende da análise do caso; nenhum reembolso é automático ou garantido.
Conclusão: aja rápido, documente tudo e use seus direitos
Descobrir um cartão clonado é assustador, mas o consumidor brasileiro não está desamparado: bloqueio imediato, contestação com protocolo, boletim de ocorrência e os canais oficiais — Procon, consumidor.gov.br e Banco Central — formam uma rede de proteção real.
Faça agora uma revisão da sua última fatura e ative as notificações de compra no aplicativo do banco. Detectar a fraude em minutos, e não em semanas, é a sua maior vantagem.
Para se blindar daqui para a frente, leia nosso guia de golpes com cartão de crédito e aprenda como contestar uma compra no cartão passo a passo. E se está começando agora, veja o guia completo de como conseguir um cartão de crédito.
O cartaoaprovado.net.br/ é um portal de conteúdo educativo sobre finanças pessoais. Não somos instituição financeira e não concedemos crédito. A aprovação de qualquer cartão está sujeita à análise da instituição emissora. Consulte sempre os canais oficiais do banco antes de contratar.
Imagens: Pexels (uso gratuito)